84 000 logements neufs invendus : ce que cela change pour votre offre à Tel-Aviv
Ce que dit le chiffre des invendus
Environ 84 000 logements neufs étaient invendus fin avril 2026, soit environ 29,5 mois de ventes au rythme actuel (Bureau central des statistiques). C’est un chiffre national, pas propre à Tel-Aviv, mais il décrit le contexte dans lequel vendent les promoteurs.
Tel-Aviv-Yafo : le neuf recule, l’ancien progresse
En juin–août 2026, les ventes de logements neufs à Tel-Aviv-Yafo sont tombées à 878, contre 1 210 en mars–mai (-27,4 %). Les ventes dans l’ancien ont évolué à l’inverse : 533 contre 444 (+20,0 %). Par honnêteté, à l’échelle nationale, environ 10 110 logements neufs ont été vendus en juin–août, soit 24,9 % de plus qu’un an plus tôt, dont 35,8 % de ventes subventionnées par l’État. Le mouvement observé à Tel-Aviv est une comparaison avec le trimestre précédent, pas un verdict sur l’ensemble du marché.
Prix : quasi stables, donc les conditions comptent
La baisse annuelle des prix du neuf s’est réduite, de 4,2 % en mars–avril 2026 à 0,4 % en juillet–août. Hors transactions subventionnées, les prix du neuf ont reculé de 0,8 % par rapport à juin–juillet. Dans le district de Tel-Aviv, les prix étaient 1,9 % plus bas qu’un an plus tôt, contre -1,8 % pour l’ensemble d’Israël. En perspective, sur cinq ans, les prix du neuf ont progressé de 24,3 % et ceux de tous les logements de 26,8 %. Un promoteur qui a des lots invendus peut se montrer plus souple sur l’échéancier, les extras ou le calendrier que sur le prix affiché. C’est une demande raisonnable, pas une promesse.
Ce que vous pouvez faire dès maintenant
Comparez tout prix au m² demandé avec les transactions enregistrées à Tel-Aviv (Autorité fiscale israélienne). Demandez quels lots du programme restent invendus et depuis combien de temps. Négociez un échéancier de paiement et un prix ferme. Obtenez un accord de principe pour votre prêt, et envisagez de financer une partie de l’achat en shekels pour que le prêt suive l’actif.
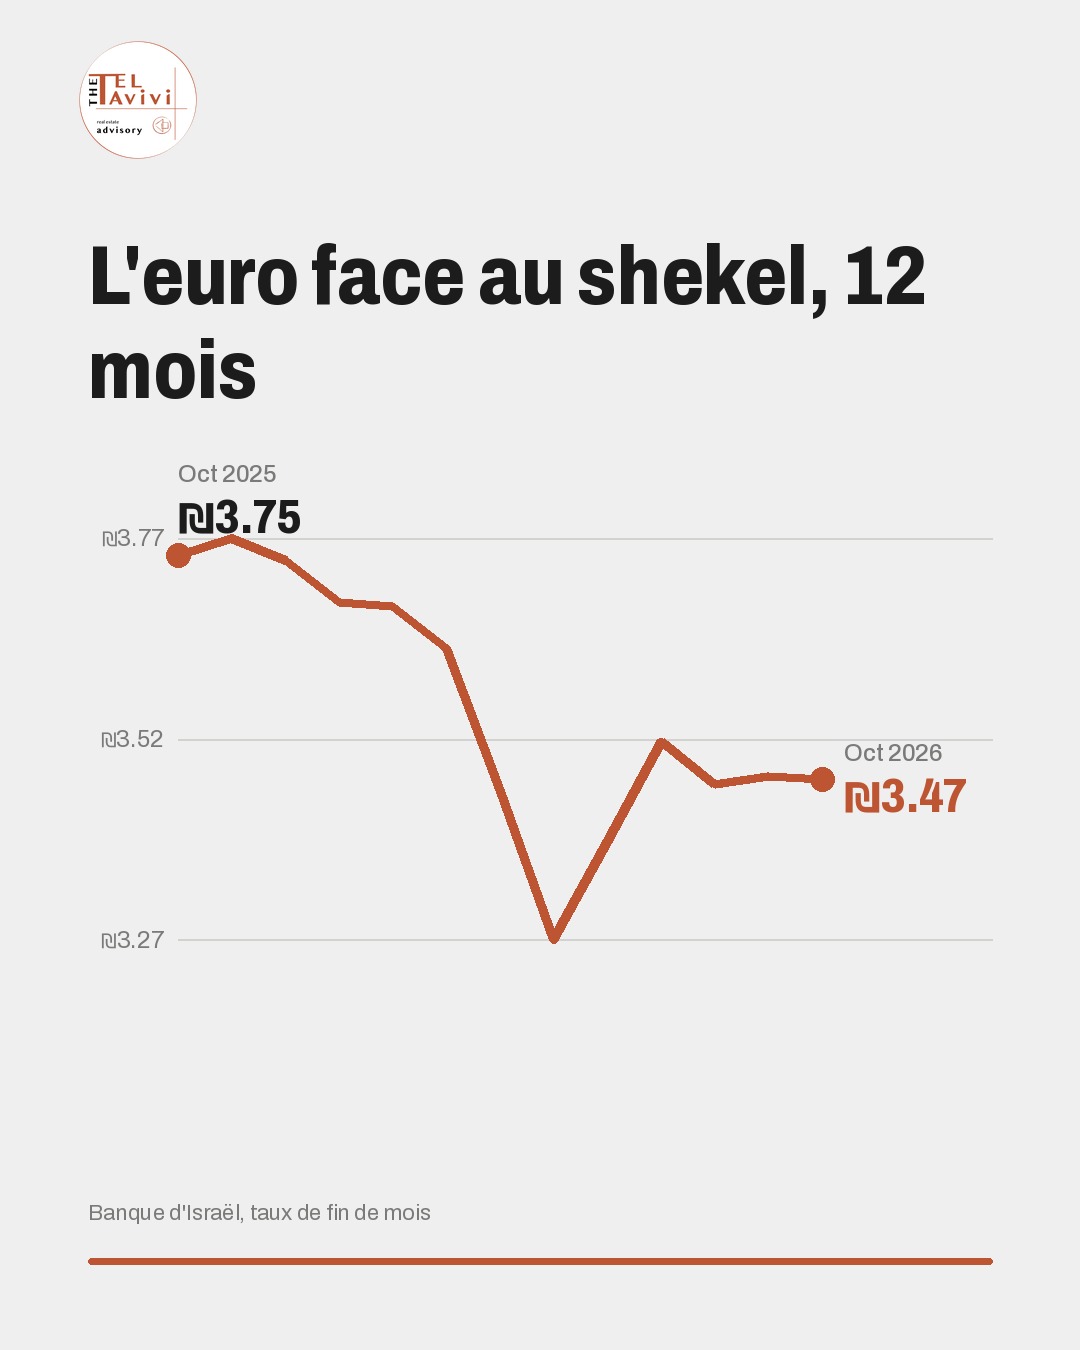
Côté change : 5 M ₪ valent 1 440 000 € aujourd’hui, contre 1 528 000 € au plus bas du 29 mai, soit 88 000 € de moins. Une conversion échelonnée ou un contrat à terme mis en place avec votre banque transforme le taux de change en risque géré. Attendre un meilleur taux est en soi un pari de change, qui peut aller dans les deux sens.