Le taux prime est de 4,75 %, mais votre offre peut différer : le dossier avant l’appel au prêteur
D’où vient le taux prime
Le taux prime israélien correspond au taux directeur de la Banque d’Israël plus 1,5 point. Avec un taux directeur de 3,25 % après la décision du 21 octobre 2026, le prime s’établit à 4,75 %. La prochaine décision est prévue le 23 novembre 2026. C’est l’arithmétique. Elle ne dit rien du taux de votre propre prêt : une offre peut combiner plusieurs tranches, certaines indexées sur le prime et d’autres non. Les 4,75 % sont donc un repère, pas une offre.
Ce qu’il faut demander à votre prêteur
Demandez chaque tranche séparément : son taux, son caractère fixe ou variable avec le prime, et sa part dans le prêt. Comparez ensuite les offres à périmètre égal, et non sur le chiffre affiché. Obtenir un accord de principe tôt vous permet de connaître vos conditions avant de négocier un bien.
Où se trouve votre marge de manœuvre
Le taux n’est qu’un paramètre. À Tel-Aviv-Yafo, les ventes de logements neufs sont tombées à 878 en juin–août 2026, contre 1 210 en mars–mai, soit -27,4 %, tandis que les ventes dans l’ancien ont progressé à 533 contre 444 (+20,0 %), selon le Bureau central des statistiques. Au niveau national, environ 84 000 logements neufs étaient invendus fin avril 2026, soit environ 29,5 mois de ventes au rythme actuel. Des ventes plus lentes chez les promoteurs sont là où les conditions de paiement et le prix se négocient le plus facilement. Les prix des logements du district de Tel-Aviv étaient par ailleurs inférieurs de 1,9 % en juillet–août 2026 à ceux d’un an plus tôt.
Adosser le prêt à l’actif
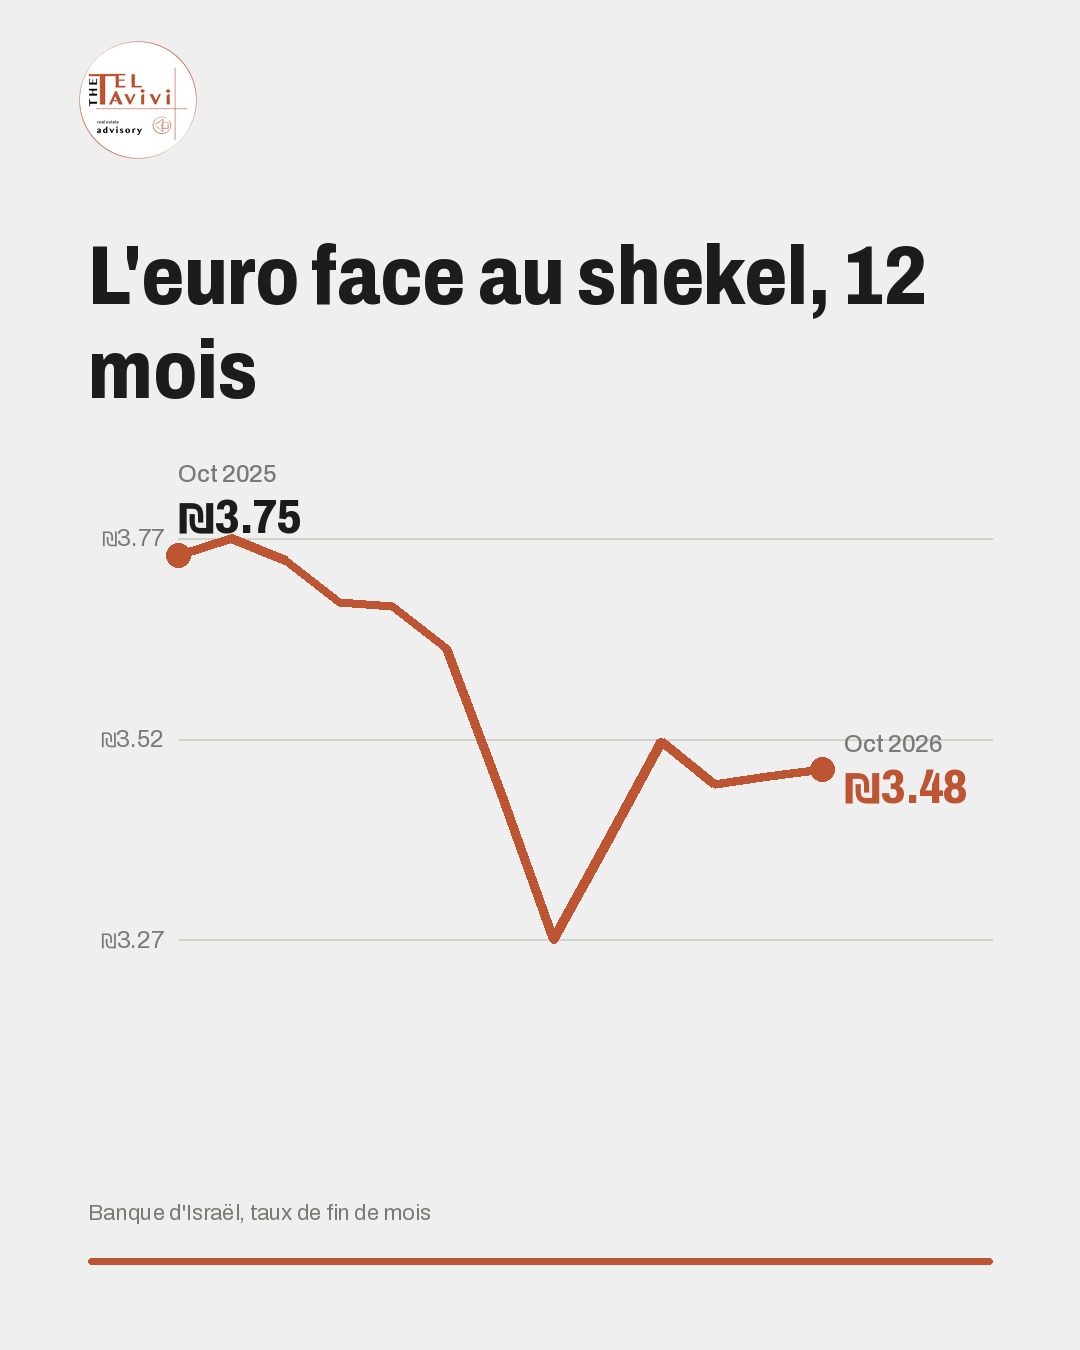
Financer une partie de l’achat en shekels, c’est faire évoluer le prêt avec le bien. Côté change, l’euro achète 6,5 % de shekels de plus qu’à son point bas de mai : un bien de 5 M₪ coûte 1 435 000 € aujourd’hui contre 1 528 000 € à ce point bas, soit 93 000 € de moins. Attendre un meilleur taux de change est en soi un pari sur la devise, dans un sens comme dans l’autre. Un acheteur peut gérer ce risque par une conversion échelonnée ou un contrat à terme mis en place avec sa banque.
Avant l’appel à votre prêteur : connaissez le prime, demandez le détail tranche par tranche, décidez de la part du prêt à détenir en shekels et interrogez les promoteurs sur leurs conditions de paiement.